Clôture annuelle zzp aux Pays-Bas : check-list 2026
Mis à jour le · Rédaction ProFaktura
La clôture annuelle d’un zzp’er (indépendant) aux Pays-Bas tient en trois dates : avant le 31 décembre, vous facturez à temps et complétez reçus, kilomètres et heures ; au 31 janvier, vous déposez et payez la déclaration de TVA du quatrième trimestre ; avant le 1er mai, vous déposez la déclaration d’impôt sur le revenu de l’année. Voici la check-list complète, mois par mois.
Factures et avoirs gratuits et illimités, numérotation continue gérée par le programme.
Décembre : les factures avant le 31 décembre
Pour la BTW (la TVA néerlandaise), c’est en général la date de la facture qui fixe la période, pas la date à laquelle le client paie. Une facture datée de décembre fait donc partie du quatrième trimestre, et de cette année.
La règle d’envoi est simple : une facture part au plus tard le 15 du mois qui suit la livraison ou la prestation. Une facture envoyée trop tard ne change pas de période pour autant : la vente compte pour la période où la facture aurait dû partir au plus tard. Retarder une facture « pour qu’elle tombe l’année prochaine » ne sert donc à rien. Facturez le travail de décembre dans les délais, comme d’habitude.
Profitez de décembre pour vérifier votre série de factures : une seule numérotation continue, sans trou ni doublon. Une erreur sur une facture déjà envoyée ne se corrige pas en la modifiant, mais avec un avoir (creditnota) qui porte son propre numéro. Les mentions obligatoires sont rappelées dans notre guide sur la facture aux Pays-Bas.
Décembre : dépenses, kilomètres et heures complets
Reçus et factures d’achat
Rassemblez tous les reçus et factures d’achat de l’année. Vous les conservez 7 ans (10 ans pour ce qui concerne des biens immobiliers). Les frais mixtes (repas, réceptions, congrès) sont déductibles à 80 %, ou au-delà d’un seuil de 5 700 € en 2026, au choix. Un bien de plus de 450 € (ordinateur, outillage) ne se déduit pas d’un coup : il s’amortit sur au moins 5 ans. La BTW payée sur vos achats se récupère dans la btw-aangifte, sauf sous la KOR. Détails dans notre guide des dépenses déductibles.
Registre kilométrique
Avec votre voiture personnelle, chaque kilomètre professionnel est déductible à hauteur de 0,25 € en 2026 (0,23 € en 2024 et 2025). Ce montant couvre tous les frais de la voiture : carburant, entretien, stationnement. Il n’est accepté qu’avec une rittenregistratie (registre des trajets) correcte : complétez les trajets manquants avant la fin de l’année. Avec une voiture de société, la bijtelling (avantage imposable) s’applique, sauf si un registre étanche (sluitende rittenregistratie) prouve moins de 500 km privés sur l’année. Tout sur le registre kilométrique.
Total des heures au 31 décembre
L’urencriterium (critère des heures) demande au moins 1225 heures par année civile consacrées à votre entreprise. L’administration, la prospection, les trajets et la formation comptent aussi. S’y ajoute la condition de plus de 50 % de votre temps de travail dans l’entreprise, sauf si, au cours d’au moins une des cinq années précédentes, vous n’étiez pas entrepreneur. Additionnez votre registre au 31 décembre : c’est votre preuve en cas de contrôle.
Le critère ouvre droit à la zelfstandigenaftrek (déduction pour indépendant) de 1 200 € en 2026 (900 € en 2027, déjà inscrit dans la loi) et à la startersaftrek (déduction pour créateur) de 2 123 € en 2026, au maximum trois fois au cours des cinq premières années. Le gouvernement prévoit de ramener la startersaftrek à 10 € en 2027 et de la supprimer à partir de 2028, mais ce Belastingplan 2027 n’est pas encore adopté (vote à la Tweede Kamer le 12 novembre 2026). La mkb-winstvrijstelling (exonération de 12,7 % du bénéfice après ces déductions) ne demande pas d’heures. Plus de détails : le critère des 1225 heures.
Début décembre : décider de la KOR pour l’année prochaine
La KOR (kleineondernemersregeling, la franchise de TVA) est ouverte si votre chiffre d’affaires annuel ne dépasse pas 20 000 €. La demande se fait au moins 4 semaines avant le début du trimestre : pour commencer au 1er janvier, il faut donc la déposer au plus tard début décembre. Depuis le 1er janvier 2025, il n’y a plus de durée minimale de participation.
Sous la KOR, vous ne facturez pas de BTW, vous ne récupérez pas la BTW sur vos achats et vous ne déposez pas de btw-aangifte. Vos factures sont sans BTW, avec une mention indiquant que vous appliquez la KOR. Si vous dépassez 20 000 € en cours d’année, la KOR s’arrête immédiatement.
Pour sortir, la demande se fait aussi au moins 4 semaines avant la période visée. Attention : après une sortie, vous ne pouvez revenir à la KOR qu’après le reste de l’année et toute l’année suivante. Prévoyez de gros achats l’an prochain ? Sans KOR, vous récupérez leur BTW. Pesez le pour et le contre avec notre guide sur la KOR.
Janvier : la déclaration de TVA du quatrième trimestre
La btw-aangifte (déclaration de TVA) du quatrième trimestre se dépose et se paie au plus tard le 31 janvier, dans Mijn Belastingdienst Zakelijk, votre espace professionnel en ligne de la Belastingdienst. C’est la règle de tous les trimestres : le dernier jour du mois qui suit. Le paiement suit la même échéance que la déclaration.
- Reportez le chiffre d’affaires et la BTW par taux (21 %, 9 %, 0 %) et la BTW déductible de vos achats.
- Vous avez fait des ventes B2B dans l’UE ? Déposez en plus l’ICP-opgave (l’état récapitulatif des livraisons intracommunautaires).
- Vous trouvez une erreur dans un trimestre précédent ? Corrigez-la par une suppletie (déclaration rectificative).
Le mode d’emploi complet est dans notre guide sur la déclaration de TVA aux Pays-Bas.
Jusqu’au 1er mai : la déclaration d’impôt sur le revenu
Le bénéfice de votre eenmanszaak (entreprise individuelle) entre une fois par an dans l’aangifte inkomstenbelasting, la déclaration d’impôt sur le revenu. La BTW se règle à part, chaque trimestre. La déclaration 2026 doit en général arriver au plus tard le 1er mai 2027 ; la date exacte figure dans la lettre de la Belastingdienst (aangiftebrief).
Besoin de plus de temps, par exemple parce que votre comptable a beaucoup de dossiers ? Demandez un report (uitstel) avant cette date. Le report standard est de 4 mois. Pour les montants et votre situation personnelle, vérifiez sur belastingdienst.nl ou demandez à votre comptable : cette page n’est pas un conseil fiscal.
Check-list de clôture annuelle
- Avant début décembre : décision KOR pour l’année prochaine prise, demande déposée si besoin.
- Avant le 31 décembre : travail de l’année facturé dans les délais, série de factures sans trou, avoirs émis pour les corrections.
- Reçus et factures d’achat complets, classés et conservés 7 ans.
- Biens de plus de 450 € repérés pour l’amortissement.
- Registre kilométrique complet (0,25 € par km professionnel en 2026).
- Heures additionnées au 31 décembre : 1225 atteintes ou non.
- Au plus tard le 31 janvier : btw-aangifte du quatrième trimestre déposée et payée, ICP-opgave si ventes B2B dans l’UE.
- Au plus tard le 1er mai : aangifte inkomstenbelasting déposée, ou report demandé avant la date de l’aangiftebrief.
Ce que ProFaktura fait pour votre clôture
ProFaktura ne dépose aucune déclaration à votre place. Il vous donne des chiffres propres et complets, pour que la déclaration prenne quelques minutes, à vous ou à votre comptable :
- factures et avoirs gratuits et illimités, avec une numérotation continue gérée par le programme ;
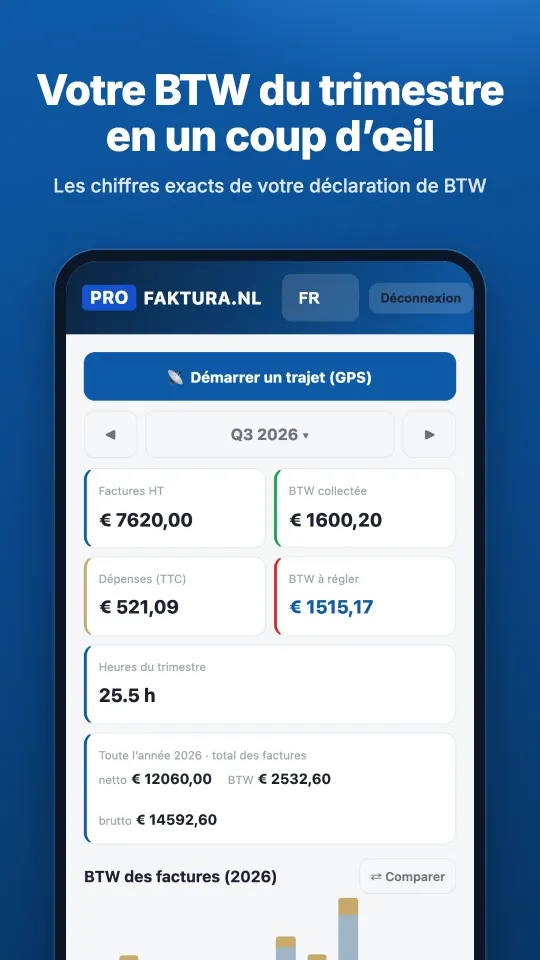
- avec Pro (9,99 € HT par mois, 30 jours gratuits) : un tableau de bord BTW par trimestre (chiffre d’affaires, dépenses, BTW à payer), les dépenses avec scanner de reçus, le registre kilométrique GPS en arrière-plan, le suivi des heures, l’export PDF et CSV et une archive ZIP ;
- votre comptable reçoit un accès gratuit sur invitation et télécharge tout le trimestre en un fichier ZIP (voir la page pour les comptables).
Questions fréquentes
Quand faut-il déposer la déclaration de TVA du quatrième trimestre ?
La btw-aangifte du quatrième trimestre doit être déposée et payée au plus tard le 31 janvier, dans Mijn Belastingdienst Zakelijk. C’est la règle générale : le dernier jour du mois qui suit le trimestre. Une erreur découverte plus tard se corrige par une suppletie.
Une facture datée de décembre compte-t-elle pour cette année ?
Oui. Pour la BTW, c’est en général la date de la facture qui détermine la période, pas la date du paiement : une facture datée de décembre fait partie du quatrième trimestre. Une facture envoyée trop tard compte pour la période où elle aurait dû partir au plus tard.
Jusqu’à quand déposer la déclaration d’impôt sur le revenu 2026 ?
En général, elle doit arriver au plus tard le 1er mai 2027. La date exacte figure dans la lettre de la Belastingdienst (aangiftebrief). Si vous avez besoin de plus de temps, demandez un report (uitstel) avant cette date : le report standard est de 4 mois.
Comment passer à la KOR au 1er janvier ?
Votre chiffre d’affaires annuel doit rester sous 20 000 € et la demande doit être faite au moins 4 semaines avant le début du trimestre. Pour démarrer au 1er janvier, déposez-la donc au plus tard début décembre. Il n’y a plus de durée minimale de participation.
Combien de temps conserver mes factures et mes reçus ?
Sept ans pour les factures de vente, les factures d’achat et les reçus, dix ans pour ce qui concerne des biens immobiliers. Gardez-les complets et lisibles : en cas de contrôle, la Belastingdienst peut les demander.
Que se passe-t-il si je n’atteins pas les 1225 heures ?
Sans l’urencriterium, vous n’avez pas droit à la zelfstandigenaftrek ni à la startersaftrek. La mkb-winstvrijstelling de 12,7 % ne dépend pas des heures et reste possible. Faites le point avec votre comptable pour votre situation.
Commencez l’année prochaine avec une administration en ordre
Créer un compte gratuitÀ lire aussi : la déclaration de TVA · le critère des 1225 heures · le registre kilométrique · la KOR · les dépenses déductibles