Закриття року ZZP: чекліст на грудень і січень
Оновлено · Редакція ProFaktura
Закриття року для zzp'ера в Нідерландах - це три етапи: до 31 грудня ви виставляєте рахунки за грудень, збираєте чеки, підсумовуєте години і кілометри та вирішуєте щодо KOR; до 31 січня подаєте і сплачуєте btw-aangifte за IV квартал; до 1 травня подаєте декларацію з податку на доходи за рік. Нижче чекліст для кожного етапу станом на 2026 рік.
Рахунки безкоштовно без ліміту. Pro з панеллю btw - 30 днів безкоштовно.
Грудень: що зробити до 31 грудня
1. Виставте рахунки за роботу з грудня вчасно
Період btw (нідерландського ПДВ) зазвичай визначає дата рахунку, а не дата оплати. Рахунок з датою в грудні - це оборот IV кварталу і цього року. Надіслати рахунок треба не пізніше 15-го числа місяця після послуги. Деякі підприємці хочуть «перенести» рахунок на січень, щоб він потрапив у новий рік. Це не працює: якщо рахунок вийде запізно, продаж однаково належить до періоду, у якому рахунок мав вийти найпізніше. Тож роботу з грудня фактуруйте в строк. Як оформити рахунок правильно: як виставити рахунок у Нідерландах.
2. Зберіть усі чеки і рахунки за покупки
Перевірте, чи кожна витрата за рік має документ. Чеки і рахунки за покупки ви зберігаєте 7 років (нерухомість - 10 років). Пам'ятайте про кілька правил:
- Змішані витрати (їжа, представницькі витрати, конгреси) відраховуються на 80%. Замість цього можна обрати поріг 5 700 € у 2026 році: витрати понад цей поріг відраховуються повністю.
- Основні засоби дорожчі за 450 € (ноутбук, обладнання) не списуєте одразу, а амортизуєте - щонайменше 5 років.
- Btw з витрат ви віднімаєте в btw-aangifte. Під KOR цього зробити не можна.
Що можна відняти і як: витрати бізнесу.
3. Доповніть облік пробігу
Якщо ви їздите по роботі власним авто, у 2026 році відраховуєте 0,25 € за кілометр (у 2024-2025 роках - 0,23 €). Ця сума покриває всі витрати на авто: пальне, паркування, збори. Але лише за умови охайного обліку поїздок (rittenregistratie): дата, маршрут, кілометри, мета. Якщо в журналі є прогалини, заповніть їх зараз, поки ви ще пам'ятаєте поїздки. З фірмовим авто діє bijtelling (додаток до доходу за приватне використання), хіба що ви доведете повним обліком поїздок (sluitende rittenregistratie), що приватно проїхали менше 500 км за рік. Докладніше: облік пробігу.
4. Підсумуйте години: urencriterium
Urencriterium - критерій годин: щонайменше 1225 годин роботи на фірму за календарний рік. Підсумуйте облік годин на 31 грудня. Рахується не лише робота для клієнтів, а й адміністрація, пошук клієнтів, дорога і навчання. Друга умова: фірма забирає понад 50% вашого робочого часу, хіба що щонайменше в одному з 5 попередніх років ви не були підприємцем.
Виконаний критерій дає право на zelfstandigenaftrek (відрахування для самозайнятих) - 1 200 € у 2026 році (900 € у 2027 році, це вже в законі) і на startersaftrek (відрахування для стартерів) - 2 123 € у 2026 році, максимум 3 рази за перші 5 років. Уряд планує зменшити startersaftrek до 10 € у 2027 році і скасувати з 2028 року, але Belastingplan 2027 ще не ухвалений. Mkb-winstvrijstelling - звільнення 12,7% прибутку після ondernemersaftrek - діє без вимоги щодо годин. Деталі: критерій 1225 годин.
5. Вирішіть щодо KOR на наступний рік
KOR (kleineondernemersregeling) - звільнення від btw для фірм з річним оборотом до 20 000 €. Під KOR ви не нараховуєте btw, не віднімаєте btw з витрат і не подаєте btw-aangifte, а на рахунках пишете без btw з приміткою про KOR. Заяву подаєте щонайменше за 4 тижні до початку кварталу - тож щоб почати з 1 січня, заява має надійти найпізніше на початку грудня. Мінімального строку участі з 1 січня 2025 року немає. Хочете вийти з KOR - теж заява щонайменше за 4 тижні до періоду; після виходу повернутися можна лише після решти року і всього наступного року. Якщо оборот перевищить 20 000 €, KOR закінчується одразу. Чи вам це вигідно: KOR - звільнення від ПДВ.
Січень: btw-aangifte за IV квартал до 31 січня
Декларацію btw за жовтень, листопад і грудень треба подати і сплатити до 31 січня - це останній день місяця після кварталу. Подаєте її в Mijn Belastingdienst Zakelijk (особистий кабінет підприємця на сайті податкової, вхід через DigiD або eHerkenning). Якщо ви продавали послуги чи товари фірмам в інших країнах ЄС, додатково подаєте ICP-opgave - звіт про ці поставки. Помилку в поданій декларації виправляєте через suppletie - коригувальну декларацію.
Під KOR декларацію btw не подаєте. Покроково, які суми куди вносити: декларація ПДВ у Нідерландах.
До 1 травня: декларація з податку на доходи
Прибуток фірми входить у aangifte inkomstenbelasting - декларацію з податку на доходи - один раз на рік. Btw - окремо, щокварталу. Декларація за 2026 рік зазвичай має надійти до 1 травня 2027 року. Точну дату вказує лист від Belastingdienst (aangiftebrief). Якщо не встигаєте, попросіть відстрочку (uitstel) до цієї дати - стандартна відстрочка становить 4 місяці.
Саме в цій декларації вам знадобляться підсумок годин (для zelfstandigenaftrek і startersaftrek), підсумок кілометрів і повний перелік витрат. Тому грудень - найкращий час навести лад: у квітні шукати чеки за березень минулого року значно важче. Ці правила загальні - перевірте свою ситуацію на belastingdienst.nl або в бухгалтера.
Чекліст закриття року для zzp
До 31 грудня
- Рахунки за всю роботу з грудня виставлені (не пізніше 15 січня), без «перенесення» на новий рік.
- Кожна витрата за рік має чек або рахунок; архів збережено на 7 років.
- Покупки понад 450 € позначені як основні засоби для амортизації.
- Облік пробігу доповнений; ділові кілометри підсумовані (0,25 €/км у 2026).
- Облік годин підсумований на 31 грудня: чи є 1225 годин?
- Рішення щодо KOR на наступний рік ухвалене (заява - на початку грудня).
Січень
- btw-aangifte за IV квартал подана і сплачена до 31 січня.
- ICP-opgave подана, якщо були продажі фірмам в ЄС.
- Помилки з попередніх кварталів виправлені через suppletie.
До 1 травня
- Aangifte inkomstenbelasting за рік подана або попрошено uitstel.
- Бухгалтер отримав усі документи за рік.
Приклад: рахунок за грудень. Ви закінчили роботу для клієнта 18 грудня 2026 року. Якщо рахунок має дату 22 грудня, продаж належить до IV кварталу 2026 року і входить у btw-aangifte до 31 січня 2027 року. Якщо ви з якоїсь причини надішлете рахунок лише 20 січня - тобто після 15 січня, - продаж однаково належить до IV кварталу, бо саме тоді рахунок мав вийти найпізніше. Перенести оборот на новий рік таким способом не вийде.
Як ProFaktura допомагає закрити рік
- Рахунки і кредит-ноти безкоштовно, без ліміту, з безперервною нумерацією, яку веде програма. Дата рахунку стоїть на документі, тож видно, до якого кварталу він належить.
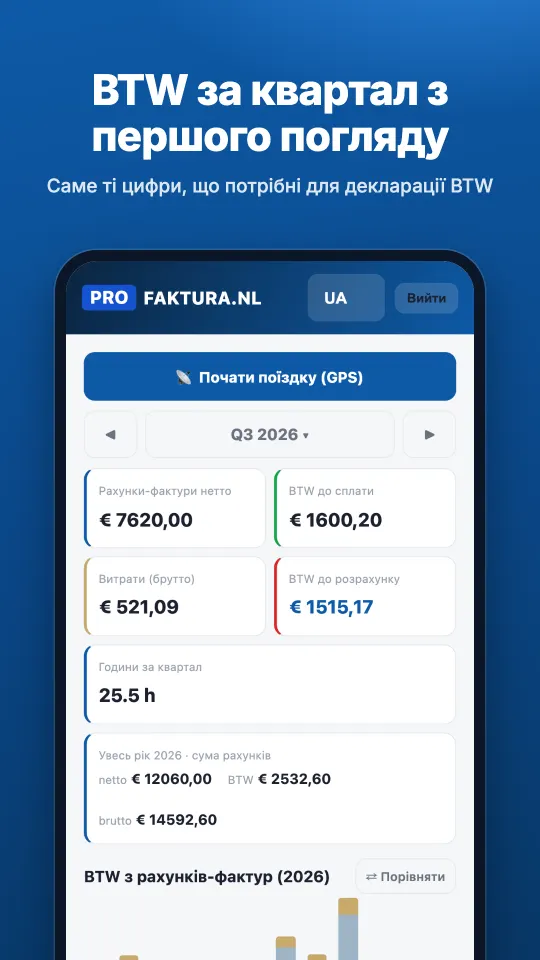
- Панель btw за квартал (Pro): дохід, витрати і btw до сплати - готові суми, які ви або бухгалтер вносите в btw-aangifte. Декларацію ProFaktura не подає.
- Витрати зі сканером чеків (Pro): фото чека, а дату, суму і btw програма зчитує сама.
- Облік пробігу з GPS у фоні (Pro) і облік годин (Pro) - підсумок на 31 грудня без таблиць.
- Експорт PDF/CSV і архів ZIP - увесь рік одним файлом для зберігання на 7 років.
- Безкоштовний доступ для бухгалтера після запрошення: він сам завантажує весь квартал як ZIP.
Інтерфейс повністю українською, а рахунки клієнтам виходять нідерландською, англійською, українською, польською чи французькою. Pro коштує 9,99 € + btw на місяць, перші 30 днів безкоштовно.
Часті запитання
До якого числа треба подати btw-aangifte за IV квартал?
Декларацію btw за жовтень-грудень треба подати і сплатити до 31 січня, тобто до останнього дня місяця після кварталу. Подаєте її в Mijn Belastingdienst Zakelijk. Якщо пізніше знайдете помилку, виправляєте її через suppletie.
Чи варто відкласти рахунок за грудень на січень, щоб він потрапив у новий рік?
Ні. Період btw зазвичай визначає дата рахунку, а рахунок треба надіслати не пізніше 15-го числа місяця після послуги. Якщо рахунок за роботу з грудня вийде запізно, продаж однаково належить до періоду, у якому рахунок мав вийти найпізніше.
Як подати заяву на KOR з 1 січня?
Заяву на KOR подаєте щонайменше за 4 тижні до початку кварталу. Щоб почати з 1 січня, заява має надійти найпізніше на початку грудня. KOR можлива, якщо ваш річний оборот не перевищує 20 000 €.
Що рахується в 1225 годин для urencriterium?
Рахується вся робота на фірму в календарному році: не лише робота для клієнтів, а й адміністрація, пошук клієнтів, дорога і навчання. Підсумуйте облік годин на 31 грудня. Крім того, фірма має забирати понад 50% вашого робочого часу, якщо ви не стартер.
До якого числа треба подати декларацію з податку на доходи за 2026 рік?
Aangifte inkomstenbelasting за 2026 рік зазвичай має надійти до 1 травня 2027 року; точну дату вказує лист від Belastingdienst. Якщо не встигаєте, попросіть відстрочку (uitstel) до цієї дати - стандартна відстрочка становить 4 місяці.
Скільки років треба зберігати чеки і рахунки?
Чеки, рахунки за покупки і власні рахунки зберігаєте 7 років, документи щодо нерухомості - 10 років. Найзручніше закрити рік повним архівом, у якому кожна витрата має свій документ.
Почніть новий рік з порядком у документах
Створити безкоштовний акаунтЧитайте також: декларація ПДВ · критерій 1225 годин · облік пробігу · KOR · витрати бізнесу