Chiusura anno zzp in Olanda: checklist di fine anno
Aggiornato il · Redazione ProFaktura
La chiusura dell’anno per uno zzp’er in Olanda si fa in tre tempi: a dicembre emetti in tempo le fatture, completi spese, chilometri e ore e decidi sulla KOR per l’anno nuovo; entro il 31 gennaio presenti e paghi la dichiarazione BTW del quarto trimestre; entro il 1° maggio presenti la dichiarazione dei redditi (aangifte inkomstenbelasting). Qui sotto trovi la checklist completa, passo per passo.
Fatture e note di credito gratis e senza limiti, con numerazione progressiva. Con Pro (30 giorni gratis) hai anche riepilogo BTW per trimestre, spese, chilometri e ore in un unico posto.
Dicembre: cosa fare prima del 31 dicembre
Dicembre è il mese in cui conviene mettere in ordine l’amministrazione, perché quello che chiudi bene adesso ti serve sia per la dichiarazione BTW di gennaio sia per la dichiarazione dei redditi di primavera.
1. Emetti le fatture di dicembre in tempo
Il periodo BTW in cui dichiari una vendita lo decide di solito la data della fattura, non la data del pagamento. Una fattura con data di dicembre fa parte del fatturato del quarto trimestre e di quest’anno. La fattura va inviata al più tardi il 15 del mese successivo alla consegna o al servizio. Se la emetti in ritardo, la vendita appartiene comunque al periodo in cui la fattura avrebbe dovuto partire al più tardi.
Quindi non ha senso “spostare” il lavoro di dicembre all’anno nuovo con una fattura di gennaio emessa apposta in ritardo: fattura il lavoro di dicembre nei tempi normali. Controlla anche che la numerazione delle fatture sia progressiva e senza buchi, e che le eventuali correzioni siano fatte con una nota di credito (creditnota), mai cancellando o modificando una fattura già emessa. Tutti i requisiti li trovi nella guida su come fare una fattura in Olanda.
2. Completa spese, scontrini e fatture d’acquisto
Raccogli tutti gli scontrini e le fatture d’acquisto dell’anno. Devi conservarli per 7 anni (10 anni per gli immobili). Alcune regole da tenere a mente:
- le spese miste (cibo, rappresentanza, congressi) sono deducibili all’80%, oppure in alternativa vale la soglia di 5.700 € nel 2026: sopra la soglia sono deducibili per intero;
- i beni strumentali che costano più di 450 € non li deduci subito: li ammortizzi, in almeno 5 anni;
- la BTW sulle spese la recuperi nella btw-aangifte, la dichiarazione BTW; sotto la KOR non la recuperi.
Più dettagli nella guida alle spese deducibili in Olanda.
3. Aggiorna il registro chilometrico
Se usi l’auto privata per lavoro, nel 2026 puoi dedurre 0,25 € per chilometro di lavoro (nel 2024 e 2025 erano 0,23 €). L’importo copre tutti i costi dell’auto, quindi carburante e parcheggio non li deduci a parte. Vale solo con un registro dei viaggi (rittenregistratie) fatto bene: data, percorso, chilometri e scopo. Se invece hai un’auto aziendale, paghi la bijtelling (l’aggiunta per uso privato), a meno che non dimostri con un registro completo (sluitende rittenregistratie) di aver fatto meno di 500 km privati nell’anno. Vedi il registro chilometrico in Olanda.
4. Somma le ore: urencriterium
L’urencriterium è il requisito delle 1225 ore lavorate nell’anno solare per la tua impresa. Al 31 dicembre somma il registro delle ore: contano anche amministrazione, acquisizione clienti, spostamenti e formazione. In più, più del 50% del tuo tempo di lavoro deve andare all’impresa, a meno che in almeno uno dei 5 anni precedenti tu non sia stato imprenditore.
Se raggiungi il criterio hai diritto allo zelfstandigenaftrek (deduzione per lavoratori autonomi): 1.200 € nel 2026, che scendono a 900 € nel 2027 secondo la legge già in vigore. Da starter hai anche lo startersaftrek: 2.123 € nel 2026, al massimo 3 volte nei primi 5 anni. Il governo prevede, con il Belastingplan 2027, di ridurre lo startersaftrek a 10 € nel 2027 e di abolirlo dal 2028, ma il piano non è ancora approvato (voto alla Tweede Kamer il 12 novembre 2026). La mkb-winstvrijstelling, l’esenzione del 12,7% sull’utile dopo le deduzioni per imprenditori, non richiede le ore. Tutto sul criterio delle 1225 ore.
5. Decidi sulla KOR per l’anno nuovo
La KOR (kleineondernemersregeling) è il regime per piccoli imprenditori con un fatturato annuo fino a 20.000 €. Sotto la KOR non applichi la BTW, non la recuperi sulle spese e non presenti la btw-aangifte; le fatture sono senza BTW, con una dicitura che indica la KOR. Se superi i 20.000 € nell’anno, la KOR finisce subito.
La domanda va presentata almeno 4 settimane prima dell’inizio del trimestre: per partire dal 1° gennaio devi farla al più tardi all’inizio di dicembre. Dal 1° gennaio 2025 non c’è più una durata minima di partecipazione. Anche per uscire serve una domanda almeno 4 settimane prima del periodo; dopo l’uscita puoi rientrare nella KOR solo dopo il resto dell’anno e tutto l’anno successivo. Vedi KOR: esenzione IVA.
Gennaio: la dichiarazione BTW del quarto trimestre
La btw-aangifte del quarto trimestre (ottobre-dicembre) va presentata e pagata entro il 31 gennaio, l’ultimo giorno del mese dopo il trimestre. La presenti in Mijn Belastingdienst Zakelijk, il portale online della Belastingdienst per le imprese. Se hai venduto a imprese di altri paesi UE, fai anche l’ICP-opgave, l’elenco delle operazioni intracomunitarie. Se dopo scopri un errore in una dichiarazione già presentata, lo correggi con una suppletie.
Gennaio è anche il momento giusto per controllare che il fatturato dei quattro trimestri torni con le fatture emesse: è la base per la dichiarazione dei redditi. Passo per passo nella guida alla dichiarazione IVA in Olanda.
Fino al 1° maggio: la dichiarazione dei redditi
L’utile della tua impresa entra nella aangifte inkomstenbelasting (dichiarazione dei redditi) una volta all’anno; la BTW è un discorso separato. La dichiarazione sul 2026 di solito deve arrivare entro il 1° maggio 2027: la data esatta te la indica la lettera della Belastingdienst (aangiftebrief). Se non ce la fai, chiedi un rinvio (uitstel) prima di quella data; il rinvio standard è di 4 mesi.
Per la dichiarazione ti servono il fatturato dell’anno, le spese deducibili, i chilometri, il totale delle ore e gli ammortamenti. Se lavori con un commercialista, dagli tutto entro febbraio o marzo: avrà il tempo di preparare la dichiarazione e di dirti se puoi usare le deduzioni. Le regole cambiano ogni anno: verifica su belastingdienst.nl o chiedi al commercialista.
Checklist di fine anno per zzp
Entro il 31 dicembre
- tutte le fatture di dicembre emesse, con data corretta e numerazione senza buchi;
- correzioni fatte con note di credito, non modificando fatture vecchie;
- scontrini e fatture d’acquisto completi e archiviati (7 anni, immobili 10);
- beni sopra 450 € segnati per l’ammortamento;
- registro chilometrico completo (0,25 €/km nel 2026);
- registro delle ore sommato: 1225 ore raggiunte?
- KOR per l’anno nuovo: domanda inviata entro inizio dicembre, se ti conviene.
Entro il 31 gennaio
- btw-aangifte del quarto trimestre presentata e BTW pagata;
- ICP-opgave, se hai venduto a imprese UE.
Entro il 1° maggio (o la data della tua aangiftebrief)
- aangifte inkomstenbelasting presentata, oppure uitstel richiesto in tempo.
Come ti aiuta ProFaktura a chiudere l’anno
ProFaktura non presenta le dichiarazioni al posto tuo, ma tiene in ordine quello che ti serve per farle tu o per passarle al commercialista:
- fatture e note di credito gratis e senza limiti, con numerazione progressiva gestita dal programma: niente buchi né doppioni;
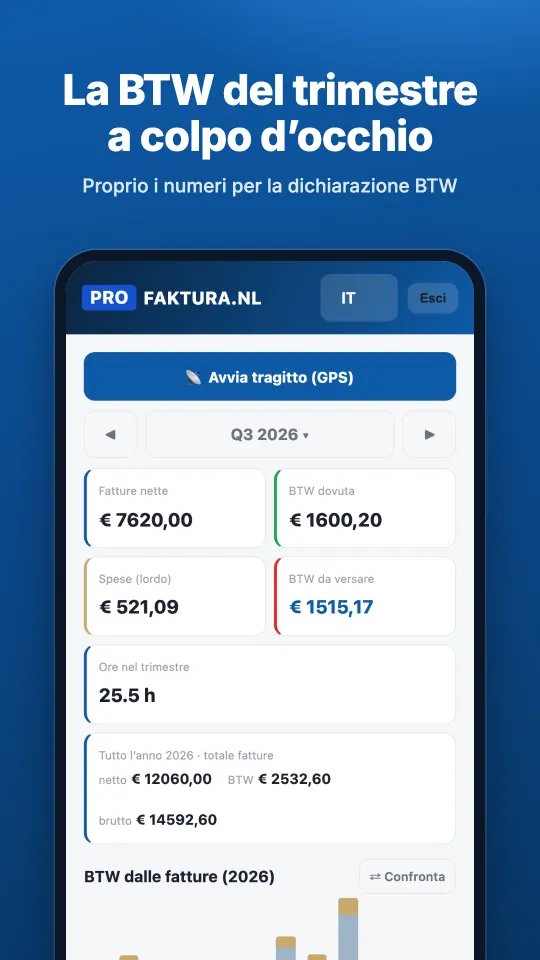
- con Pro (9,99 € + BTW al mese, 30 giorni gratis): riepilogo BTW per trimestre con ricavi, spese e BTW da pagare;
- spese con scanner degli scontrini: fotografi lo scontrino e resta archiviato;
- registro chilometrico con GPS in background: i viaggi si registrano da soli, tu indichi solo lavoro o privato;
- registro delle ore, per vedere quanto manca alle 1225 ore;
- esportazione PDF e CSV e archivio ZIP di tutta l’amministrazione;
- il commercialista riceve accesso gratuito su invito e scarica l’intero trimestre in un file ZIP (per commercialisti).
Stai ancora scegliendo uno strumento? Guarda il confronto sul miglior programma di fatturazione in Olanda.
Domande frequenti
Cosa devo fare a fine anno come zzp in Olanda?
A dicembre emetti in tempo le fatture, completi scontrini, registro chilometrico e ore e decidi sulla KOR per l’anno nuovo. Entro il 31 gennaio presenti e paghi la dichiarazione BTW del quarto trimestre. Entro il 1° maggio presenti la dichiarazione dei redditi.
Una fattura di dicembre va nel quarto trimestre o nell’anno nuovo?
Di solito decide la data della fattura: una fattura con data di dicembre va nel quarto trimestre e in quest’anno. La fattura va inviata entro il 15 del mese dopo la consegna. Se la emetti in ritardo, la vendita appartiene al periodo in cui avrebbe dovuto partire al più tardi.
Entro quando devo presentare la dichiarazione BTW del quarto trimestre?
La btw-aangifte del quarto trimestre va presentata e pagata entro il 31 gennaio, tramite Mijn Belastingdienst Zakelijk. Se hai venduto a imprese UE fai anche l’ICP-opgave. Un errore lo correggi dopo con una suppletie.
Entro quando va presentata la aangifte inkomstenbelasting?
Di solito entro il 1° maggio dell’anno successivo: per il 2026 entro il 1° maggio 2027. La data esatta è nella lettera della Belastingdienst. Il rinvio (uitstel) lo chiedi prima di quella data e quello standard è di 4 mesi.
Posso entrare nella KOR dal 1° gennaio?
Sì, se il tuo fatturato annuo resta entro 20.000 €. La domanda va presentata almeno 4 settimane prima dell’inizio del trimestre, quindi al più tardi all’inizio di dicembre. Dal 2025 non c’è una durata minima di partecipazione.
Per quanto tempo devo conservare scontrini e fatture?
Scontrini, fatture d’acquisto e fatture emesse vanno conservati per 7 anni, i documenti sugli immobili per 10 anni. Conviene archiviarli in digitale, ordinati per anno e trimestre.
Chiudi l’anno con l’amministrazione in ordine
Crea un account gratisLeggi anche: dichiarazione IVA passo passo · criterio delle 1225 ore · registro chilometrico · KOR: esenzione IVA · spese deducibili