Cierre de año autónomo en Holanda: lista de control
Actualizado el · Redacción de ProFaktura
El cierre de año del autónomo (zzp) en Holanda tiene tres fechas: antes del 31 de diciembre facturas el trabajo de diciembre, completas recibos, kilometraje y horas y decides sobre la KOR; antes del 31 de enero presentas y pagas la declaración de BTW del cuarto trimestre; y normalmente antes del 1 de mayo presentas la declaración de la renta del año. Esta lista de control te lleva paso a paso, sin olvidar nada.
Facturas gratis y sin límite. Panel de BTW, gastos, kilometraje y horas en Pro, con 30 días gratis.
Diciembre: lo que tienes que cerrar antes del 31 de diciembre
1. Factura el trabajo de diciembre a tiempo
El periodo en el que declaras una venta lo marca normalmente la fecha de la factura, no la fecha de cobro. Una factura con fecha de diciembre es facturación del cuarto trimestre y de este año. La factura se envía como muy tarde el día 15 del mes siguiente a la entrega o al servicio. Si la emites más tarde, la venta pertenece igualmente al periodo en el que la factura debía haber salido como muy tarde. Por eso no tiene sentido retrasar facturas "para que caigan en el año siguiente": factura el trabajo de diciembre dentro de plazo. Repasa los requisitos en cómo hacer una factura en Holanda.
2. Completa recibos y facturas de compra
Cada gasto que quieras deducir necesita su recibo o su factura. Revisa el año mes a mes y busca lo que falta antes de que se te olvide de dónde venía. Los documentos se guardan 7 años (los relacionados con inmuebles, 10). Algunas reglas que conviene tener presentes al cerrar:
- Gastos mixtos (comidas, representación, congresos): son deducibles al 80%, o bien aplicas el umbral de 5.700 € en 2026, por encima del cual son deducibles en su totalidad.
- Bienes de inversión de más de 450 €: no los deduces de golpe, los amortizas (en un mínimo de 5 años).
- BTW de tus gastos: lo deduces en la btw-aangifte (declaración de BTW), salvo que estés en la KOR.
Más detalles en gastos deducibles en Holanda.
3. Cierra el registro de kilometraje
Con tu coche particular puedes deducir 0,25 € por kilómetro profesional en 2026 (en 2024 y 2025 eran 0,23 €). Ese importe cubre todos los gastos del coche, y solo vale con una rittenregistratie (registro de trayectos) en orden: fecha, salida, destino, kilómetros y motivo de cada trayecto. Con un coche de empresa pagas bijtelling (rendimiento en especie por uso privado), salvo que demuestres con un registro completo que haces menos de 500 km privados al año. Cómo hacerlo bien: registro de kilometraje en Holanda.
4. Suma tus horas para el urencriterium
El urencriterium (criterio de horas) exige 1225 horas en el año natural. Suma tu registro de horas a 31 de diciembre. No cuentan solo las horas facturadas: también la administración, la captación de clientes, los desplazamientos y la formación. Además, más del 50% de tu tiempo de trabajo tiene que ir a tu empresa, salvo que en al menos uno de los 5 años anteriores no fueras empresario. Si cumples, tienes derecho al zelfstandigenaftrek (deducción de autónomo: 1.200 € en 2026, 900 € en 2027 según la ley ya aprobada) y, si eres nuevo, al startersaftrek (deducción para emprendedores: 2.123 € en 2026, como máximo 3 veces en tus 5 primeros años). La mkb-winstvrijstelling (exención del 12,7% del beneficio tras las deducciones de empresario) no depende de las horas. Ojo: en el Belastingplan 2027, que aún no está aprobado (votación en la Tweede Kamer el 12 de noviembre de 2026), el Gobierno planea bajar el startersaftrek a 10 € en 2027 y eliminarlo a partir de 2028. Todo sobre las horas en el criterio de 1225 horas.
KOR para el año que viene: decide a principios de diciembre
La KOR (kleineondernemersregeling, exención de BTW para pequeñas empresas) es para una facturación anual de hasta 20.000 €. Con la KOR no cobras BTW, no deduces BTW y no presentas btw-aangifte; tus facturas van sin BTW y con una mención de que aplicas la KOR.
- Alta: la solicitud tiene que llegar al menos 4 semanas antes del inicio del trimestre. Para empezar el 1 de enero, preséntala como muy tarde a principios de diciembre.
- Sin permanencia mínima: desde el 1 de enero de 2025 no hay periodo mínimo de participación.
- Baja: también con una solicitud al menos 4 semanas antes del periodo. Después de darte de baja solo puedes volver a la KOR cuando haya pasado el resto del año y todo el año siguiente.
- Límite: si superas los 20.000 €, la KOR termina en ese momento y la operación que supera el límite ya lleva BTW.
¿Te compensa? Si tienes muchos gastos con BTW o clientes que son empresas, a menudo no. Lo explicamos en KOR: la exención de IVA, y la decisión final consúltala con tu contable.
Enero: la declaración de BTW del cuarto trimestre
La btw-aangifte del cuarto trimestre se presenta y se paga como muy tarde el 31 de enero (el último día del mes siguiente al trimestre), a través de Mijn Belastingdienst Zakelijk, el portal de la Belastingdienst (Hacienda neerlandesa) para empresas. Si vendes a empresas de otros países de la UE, presentas además la ICP-opgave (declaración de operaciones intracomunitarias). ¿Encuentras un error en un trimestre anterior? Lo corriges con una suppletie (declaración complementaria). Paso a paso: declaración de IVA en Holanda.
Enero es también buen momento para cerrar el año en tu administración: comprueba que todas las facturas de diciembre están emitidas, que no hay huecos en la numeración y que cada gasto del año tiene su documento. Así llegas tranquilo a la declaración de la renta.
Hasta el 1 de mayo: la declaración de la renta del año
El beneficio de tu empresa entra una vez al año en la aangifte inkomstenbelasting (declaración del impuesto sobre la renta). El BTW va aparte, en sus declaraciones trimestrales. La declaración de 2026 tiene que llegar normalmente antes del 1 de mayo de 2027; la fecha exacta te la indica la carta de la Belastingdienst (aangiftebrief). Si no llegas, pide un aplazamiento (uitstel) antes de esa fecha; el aplazamiento estándar es de 4 meses.
Para esta declaración necesitas los números del año completo: ingresos, gastos, kilómetros, amortizaciones y tus horas para el urencriterium. Si los has ido cerrando en diciembre y enero, el trabajo en primavera es mucho más corto. No damos asesoramiento fiscal: comprueba los importes vigentes en belastingdienst.nl o pregunta a tu contable.
Lista de control: cierre de año del autónomo
Antes del 31 de diciembre
- ☐ Todo el trabajo de diciembre facturado (como muy tarde el 15 de enero, mejor antes)
- ☐ Recibos y facturas de compra completos; bienes de más de 450 € apuntados para amortizar
- ☐ Registro de kilometraje completo (0,25 €/km en 2026)
- ☐ Horas sumadas: ¿llegas a 1225?
- ☐ KOR para el próximo año: solicitud de alta o baja presentada a principios de diciembre
Enero
- ☐ btw-aangifte del cuarto trimestre presentada y pagada antes del 31 de enero
- ☐ ICP-opgave, si vendiste a empresas de la UE
- ☐ Numeración de facturas del año sin huecos
Hasta el 1 de mayo
- ☐ Aangifte inkomstenbelasting presentada, o uitstel pedido antes de la fecha de la carta
- ☐ Documentos del año archivados para 7 años
Cómo te ayuda ProFaktura en el cierre de año
ProFaktura no presenta declaraciones, pero te deja los números preparados:
- Facturas y notas de crédito gratis y sin límite, con numeración correlativa que vigila el programa: nada de huecos ni números repetidos al cerrar el año.
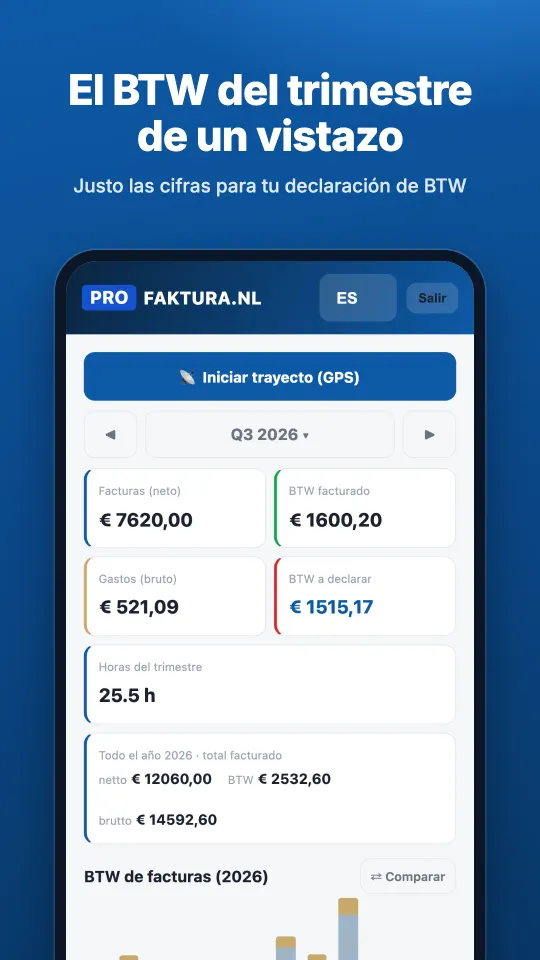
- Panel de BTW por trimestre (Pro): ingresos, gastos y BTW a pagar, listo para copiar en la btw-aangifte.
- Gastos con escáner de recibos (Pro): haces una foto y el recibo queda guardado junto al gasto.
- Registro de kilometraje con GPS en segundo plano (Pro): los trayectos se graban solos y solo los marcas como profesionales o privados.
- Registro de horas (Pro): ves en cualquier momento cuántas horas llevas hacia las 1225.
- Exportación PDF/CSV y archivo ZIP, y acceso gratuito para tu contable por invitación: descarga todo el trimestre como ZIP.
Pro cuesta 9,99 € + BTW al mes y lo pruebas 30 días gratis. Las facturas siguen siendo gratis siempre.
Preguntas frecuentes
¿Qué tiene que hacer un autónomo en Holanda antes del 31 de diciembre?
Facturar a tiempo el trabajo de diciembre, completar recibos y facturas de compra, cerrar el registro de kilometraje y sumar tus horas para el urencriterium. Si quieres la KOR desde el 1 de enero, la solicitud tiene que estar presentada a principios de diciembre.
¿Puedo pasar una factura de diciembre al año siguiente?
No te sirve de nada. El periodo de BTW lo marca normalmente la fecha de la factura, y una factura emitida tarde cuenta en el periodo en que debía haber salido como muy tarde. La factura se envía como muy tarde el día 15 del mes siguiente a la entrega.
¿Cuándo hay que presentar la declaración de BTW del cuarto trimestre?
La btw-aangifte del cuarto trimestre se presenta y se paga como muy tarde el 31 de enero, a través de Mijn Belastingdienst Zakelijk. Si después encuentras un error, lo corriges con una suppletie.
¿Hasta cuándo tengo para la declaración de la renta en Holanda?
La aangifte inkomstenbelasting de 2026 tiene que llegar normalmente antes del 1 de mayo de 2027; la fecha exacta viene en la carta de la Belastingdienst. Puedes pedir un aplazamiento (uitstel) antes de esa fecha; el aplazamiento estándar es de 4 meses.
¿Cómo sé si cumplo el criterio de 1225 horas?
Suma tu registro de horas a 31 de diciembre: cuentan también la administración, la captación de clientes, los desplazamientos y la formación. Además, más del 50% de tu tiempo de trabajo tiene que ir a tu empresa, salvo que en al menos uno de los 5 años anteriores no fueras empresario.
¿Cuánto tiempo tengo que guardar recibos y facturas?
Siete años. Para los documentos relacionados con inmuebles, diez años. Guarda tanto las facturas de venta como los recibos y facturas de compra, también en digital.
Empieza el año nuevo con todo en orden
Crear cuenta gratisLee también: declaración de IVA paso a paso · el criterio de 1225 horas · registro de kilometraje · KOR: exención de IVA · gastos deducibles en Holanda